मुंबई, 21 अक्टूबर। पीएल एसेट मैनेजमेंट (PL Asset Management), पीएल कैपिटल ग्रुप की एसेट मैनेजमेंट इकाई, ने सितंबर 2026 में भारतीय शेयर बाजार में तीव्र गिरावट की रिपोर्ट दी है। निफ्टी 50 इंडेक्स 6.06 प्रतिशत गिरा, जो 2018 के बाद सितंबर में सबसे बड़ी गिरावट है। इस दौरान वैश्विक आर्थिक दबाव और विदेशी संस्थागत निवेशकों (एफआईआई) की रिकॉर्ड बिकवाली देखी गई।
कंपनी की सितंबर की पीएमएस मंथली न्यूजलेटर के अनुसार, खाड़ी क्षेत्र में आपूर्ति बाधित होने से ब्रेंट क्रूड की कीमतें $100 प्रति बैरल के पार पहुंच गईं। रुपया 0.68 प्रतिशत कमजोर होकर माह के अंत में ₹95.83 प्रति अमेरिकी डॉलर पर बंद हुआ, जबकि इसने ₹96.35 का रिकॉर्ड निचला स्तर भी छुआ। अमेरिकी 10-वर्षीय ट्रेजरी यील्ड 5.29 प्रतिशत तक पहुंच गई और अमेरिकी फेडरल रिजर्व तथा बैंक ऑफ जापान ने इस दौरान ब्याज दरें बढ़ाईं, जिससे भारतीय बाजारों पर दबाव और बढ़ा।
घरेलू निवेशकों ने विदेशी बिकवाली की भरपाई की
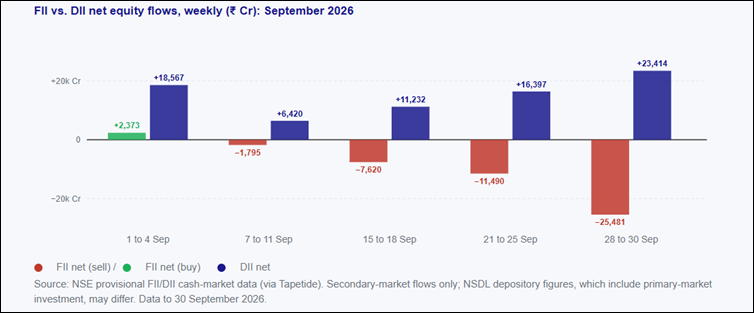
सितंबर में विदेशी संस्थागत निवेशकों ने ₹44,013 करोड़ की शुद्ध इक्विटी बिकवाली की, जिससे जुलाई और अगस्त की खरीदारी का रुख पलट गया। आईटी, वित्तीय और ऑटो सेक्टर सबसे ज्यादा प्रभावित हुए। इसके विपरीत, घरेलू संस्थागत निवेशकों (डीआईआई) ने ₹76,030 करोड़ की इक्विटी खरीदी और पूरे 21 ट्रेडिंग सत्रों में नेट खरीदार बने रहे, जिससे विदेशी बिकवाली का लगभग 1.7 गुना अवशोषित हो गया। इस दौरान सिस्टमैटिक इन्वेस्टमेंट प्लान (एसआईपी) फ्लो भी रिकॉर्ड स्तर पर पहुंच गया।
बाजार में गिरावट के बावजूद घरेलू आर्थिक संकेतक मजबूत रहे। अगस्त में औद्योगिक उत्पादन 8.0 प्रतिशत बढ़ा, सितंबर के फ्लैश पीएमआई में नई गति के संकेत मिले, और वित्त वर्ष 27 के लिए जीडीपी वृद्धि का अनुमान 50 से 100 बेसिस प्वाइंट बढ़ाया गया। पहली तिमाही के नतीजे उम्मीद से बेहतर रहे और निफ्टी का प्रॉफिट आफ्टर टैक्स 10 तिमाही के उच्चतम स्तर पर पहुंच गया।
बाजार के अलग-अलग हिस्सों में वैल्यूएशन में गिरावट
इस गिरावट से खासकर लार्ज-कैप शेयरों में वैल्यूएशन कम हुए। निफ्टी 50 का 12-महीने का ब्लेंडेड फॉरवर्ड पी/ई मल्टीपल 17.4 गुना पर आ गया, जो इसके दीर्घकालिक औसत 19.6 गुना से नीचे है। निफ्टी मिडकैप 150 का पी/ई 25.4 गुना रहा, जबकि इसका औसत 27.4 गुना है। निफ्टी स्मॉलकैप 250 23.1 गुना पर रहा, जो इसके ऐतिहासिक औसत 20.9 गुना से ऊपर है। निफ्टी 500 का पी/ई 19.4 गुना रहा, जबकि इसका दीर्घकालिक औसत 20.9 गुना है।
लार्ज-कैप वैल्यूएशन अब अपने दीर्घकालिक औसत से नीचे आ गए हैं, जबकि स्मॉल-कैप अब भी औसत से ऊपर ट्रेड कर रहे हैं। कंपनी ने कहा कि बाजार रिटर्न का भविष्य कमाई के प्रदर्शन और वैल्यूएशन री-रेटिंग की संभावना पर निर्भर करेगा।
रणनीति प्रदर्शन और भविष्य की दिशा
पीएल एसेट मैनेजमेंट की एक्वा (AQUA) रणनीति ने सितंबर में −2.45 प्रतिशत रिटर्न दिया, जो उसके बेंचमार्क बीएसई 500 टीआरआई की 5.57 प्रतिशत गिरावट से बेहतर रहा। इससे 3.12 प्रतिशत अंक का अल्फा मिला। इस रणनीति को 17 प्रतिशत नकद आवंटन और आईटी सेक्टर में न्यूनतम निवेश से लाभ हुआ, जबकि आईटी सेक्टर में 11.2 प्रतिशत की गिरावट आई। लीप (LEAP), ट्रिनिटी (TRINITY) और एलीवेट (ELEVATE) रणनीतियों ने भी अपने-अपने बेंचमार्क से बेहतर प्रदर्शन किया, जबकि एटम (ATOM) और एमएडीपी (MADP) रणनीतियां सेक्टर विशेष दबाव और सोने व इक्विटी दोनों में गिरावट के कारण पिछड़ गईं।
पीएल एसेट मैनेजमेंट में क्वांट इन्वेस्टमेंट स्ट्रैटेजीज एंड फंड मैनेजर, सिद्धार्थ वोरा ने कहा कि कंपनी की डिफेंसिव पोजिशनिंग ने अस्थिर माहौल में नुकसान सीमित करने में मदद की। “ब्रेंट फिर $100 के पार गया, रुपया रिकॉर्ड निचले स्तर पर पहुंचा, फेड और बैंक ऑफ जापान ने दरें बढ़ाईं और होरमुज की स्थिति बिगड़ी। निफ्टी 6.06 प्रतिशत गिरा, जो 2018 के बाद सबसे खराब सितंबर रहा। यह घरेलू ग्रोथ की चिंता नहीं थी। अगस्त में औद्योगिक उत्पादन 8.0 प्रतिशत बढ़ा, सितंबर के पीएमआई में नई गति दिखी और वित्त वर्ष 27 के जीडीपी अनुमान 50 से 100 बेसिस प्वाइंट बढ़े। पिछले महीने जो विदेशी निवेश लौटने की बात थी, वह नहीं टिक पाई। एफआईआई ने ₹44,013 करोड़ बेचे, लेकिन डीआईआई ने ₹76,030 करोड़ खरीदे और पूरे महीने के 21 सत्रों में नेट खरीदार रहे,” वोरा ने कहा।
कमाई और वैश्विक कारकों पर नजर
आगे देखते हुए, पीएल एसेट मैनेजमेंट ने कहा कि अक्टूबर में आने वाले दूसरी तिमाही के नतीजे यह तय करने में अहम होंगे कि कच्चे तेल की ऊंची कीमतों और लागत वृद्धि का कंपनियों के मार्जिन पर क्या असर पड़ा है। भारतीय रिजर्व बैंक, अमेरिकी फेडरल रिजर्व और बैंक ऑफ जापान की मौद्रिक नीति, तेल कीमतों, रुपये और वैश्विक बॉन्ड यील्ड में उतार-चढ़ाव जैसे बाहरी कारक भी महत्वपूर्ण रहेंगे।
कंपनी का आकलन है कि घरेलू वृद्धि और संस्थागत प्रवाह भारतीय शेयर बाजार को समर्थन देते रहेंगे, लेकिन अब पहले की तुलना में गलती की गुंजाइश कम रहेगी। फोकस लार्ज-कैप और कमाई की गुणवत्ता पर रहेगा, और भविष्य के रिटर्न कमाई के प्रदर्शन तथा वैल्यूएशन री-रेटिंग की संभावना पर निर्भर करेंगे।
— कारोबार समाचार ब्यूरो
अस्वीकरण: यह समाचार संबंधित संस्था द्वारा जारी प्रेस विज्ञप्ति पर आधारित है और इसे एआई टूल्स की सहायता से संपादित किया गया है। कारोबार समाचार विज्ञप्ति में किए गए दावों, आंकड़ों या बयानों की पुष्टि, समर्थन या जिम्मेदारी नहीं लेता।