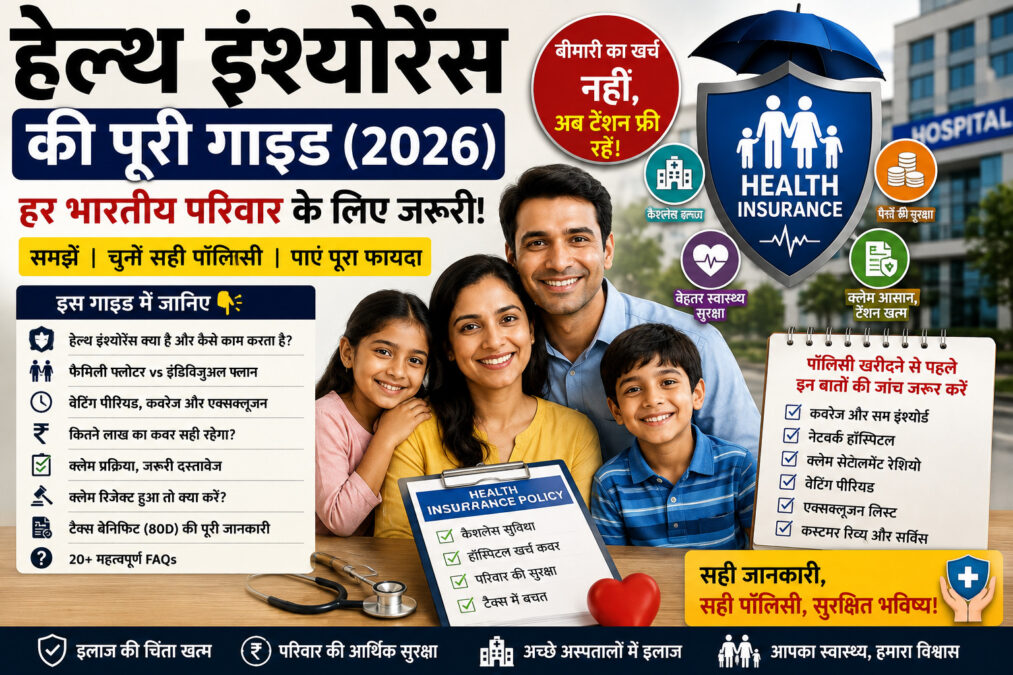
कल्पना कीजिए कि आपके परिवार का कोई सदस्य अचानक गंभीर रूप से बीमार पड़ जाए। डॉक्टर तत्काल भर्ती होने की सलाह दें और अस्पताल एडमिशन से पहले ₹2 लाख की अग्रिम राशि जमा कराने को कहे।
ऐसी स्थिति में अधिकांश भारतीय परिवारों के सामने सबसे बड़ा सवाल इलाज नहीं, बल्कि पैसों की व्यवस्था बन जाता है।
राष्ट्रीय और निजी स्वास्थ्य खर्च से जुड़े कई अध्ययन बताते हैं कि भारत में बड़ी संख्या में परिवार इलाज के लिए अपनी बचत खर्च करते हैं, कर्ज लेते हैं या संपत्ति बेचने तक की नौबत आ जाती है। मेडिकल महंगाई (Medical Inflation) भी सामान्य महंगाई की तुलना में अधिक तेजी से बढ़ रही है। यही कारण है कि वित्तीय योजनाकार हेल्थ इंश्योरेंस को अब विलासिता नहीं बल्कि आवश्यकता मानते हैं।
यही वह जगह है जहाँ हेल्थ इंश्योरेंस आपके परिवार की आर्थिक सुरक्षा का मजबूत आधार बनता है।
हेल्थ इंश्योरेंस क्या है?
सरल शब्दों में समझें तो हेल्थ इंश्योरेंस एक ऐसा वित्तीय अनुबंध (Financial Contract) है जिसमें आप बीमा कंपनी को एक निश्चित प्रीमियम देते हैं और बदले में कंपनी पॉलिसी की शर्तों के अनुसार बीमारी, दुर्घटना, सर्जरी या अस्पताल में भर्ती होने पर चिकित्सा खर्च वहन करती है।
दूसरे शब्दों में, हेल्थ इंश्योरेंस बीमारी को नहीं रोकता, लेकिन बीमारी के कारण आपकी आर्थिक स्थिति बिगड़ने से बचाने का प्रयास करता है।
इसे ऐसे समझिए—
यदि किसी व्यक्ति का वार्षिक हेल्थ इंश्योरेंस प्रीमियम ₹18,000 है और उसे अचानक ₹4 लाख के इलाज की आवश्यकता पड़ जाती है, तो पॉलिसी की शर्तों के अनुसार बीमा कंपनी उस खर्च का भुगतान कर सकती है। इससे परिवार को अपनी जमा पूंजी तोड़ने या कर्ज लेने की जरूरत कम पड़ती है।
कारोबार समाचार की सलाह
हेल्थ इंश्योरेंस को कभी भी “खर्च” न समझें। यह आपकी आय, बचत और भविष्य की वित्तीय योजनाओं की सुरक्षा करने वाला निवेश है।
भारत में हेल्थ इंश्योरेंस पहले से ज्यादा जरूरी क्यों हो गया है?
आज से दस-पंद्रह वर्ष पहले अधिकांश लोग हेल्थ इंश्योरेंस को केवल बड़े शहरों या उच्च आय वर्ग के लोगों की जरूरत मानते थे। लेकिन अब परिस्थितियाँ बदल चुकी हैं।
1. इलाज लगातार महंगा हो रहा है
दिल का ऑपरेशन, कैंसर का इलाज, घुटना प्रत्यारोपण, आईसीयू में भर्ती या गंभीर संक्रमण जैसी स्थितियों में लाखों रुपये का खर्च आ सकता है।
2. लाइफस्टाइल डिजीज तेजी से बढ़ रही हैं
डायबिटीज
हाई ब्लड प्रेशर
हार्ट डिजीज
किडनी की बीमारी
फैटी लिवर
मोटापा
थायरॉइड
अब केवल बुजुर्गों तक सीमित नहीं हैं।
30-40 वर्ष की आयु वाले लोगों में भी ये तेजी से बढ़ रहे हैं।
3. मेडिकल इमरजेंसी कभी बताकर नहीं आती
दुर्घटना
हार्ट अटैक
ब्रेन स्ट्रोक
डेंगू
गंभीर संक्रमण
इनमें से कोई भी घटना कभी भी हो सकती है।
4. परिवार की बचत सुरक्षित रहती है
यदि आपके पास हेल्थ इंश्योरेंस नहीं है तो अस्पताल का बिल अक्सर
- एफडी तोड़ देता है
- निवेश खत्म कर देता है
- बच्चों की शिक्षा प्रभावित कर देता है
- रिटायरमेंट प्लान बिगाड़ देता है
5. टैक्स बचत अतिरिक्त लाभ है
आयकर अधिनियम की धारा 80D के तहत पात्र हेल्थ इंश्योरेंस प्रीमियम पर कर लाभ भी उपलब्ध हो सकता है। हालांकि केवल टैक्स बचाने के लिए पॉलिसी खरीदना उचित रणनीति नहीं मानी जाती।
हेल्थ इंश्योरेंस और मेडिक्लेम में क्या अंतर है?
बहुत से लोग इन दोनों शब्दों का एक ही अर्थ समझते हैं, जबकि व्यवहार में इनमें अंतर होता है।
| आधार | मेडिक्लेम | हेल्थ इंश्योरेंस |
|---|---|---|
| उद्देश्य | अस्पताल का खर्च | व्यापक स्वास्थ्य सुरक्षा |
| कवरेज | सीमित | अधिक व्यापक |
| अतिरिक्त सुविधाएँ | कम | अधिक |
| डे-केयर प्रक्रियाएँ | सीमित | कई योजनाओं में शामिल |
| आधुनिक उपचार | हर योजना में नहीं | कई योजनाओं में उपलब्ध |
आज अधिकांश नई योजनाएँ व्यापक हेल्थ इंश्योरेंस श्रेणी में आती हैं।
हेल्थ इंश्योरेंस के प्रमुख प्रकार
यहीं सबसे अधिक लोग भ्रमित होते हैं।
आइए एक-एक करके समझते हैं।
1. इंडिविजुअल हेल्थ इंश्योरेंस
इसमें प्रत्येक व्यक्ति की अलग पॉलिसी होती है।
यदि पति-पत्नी और दो बच्चों के लिए अलग-अलग पॉलिसी ली गई है, तो प्रत्येक का अपना सम इंश्योर्ड (Sum Insured) होगा।
किसके लिए बेहतर?
- अविवाहित व्यक्ति
- अलग-अलग कवरेज चाहने वाले लोग
- जिनकी स्वास्थ्य आवश्यकताएँ अलग हों
2. फैमिली फ्लोटर प्लान
भारत में सबसे लोकप्रिय विकल्प।
एक ही पॉलिसी पूरे परिवार को कवर करती है।
उदाहरण—
पति
पत्नी
दो बच्चे
यदि सम इंश्योर्ड ₹10 लाख है, तो आवश्यकता अनुसार पूरा परिवार उसी राशि का उपयोग कर सकता है।
किसके लिए बेहतर?
✔ युवा परिवार
✔ छोटे बच्चे
✔ पहली बार हेल्थ इंश्योरेंस खरीदने वाले
कारोबार समाचार की सलाह
यदि आपकी उम्र 30–45 वर्ष है और परिवार में पति-पत्नी तथा छोटे बच्चे हैं, तो अधिकांश मामलों में फैमिली फ्लोटर योजना एक व्यावहारिक विकल्प हो सकती है। हालांकि अंतिम निर्णय आपकी आयु, स्वास्थ्य स्थिति और आवश्यकताओं पर निर्भर करेगा।
3. सीनियर सिटीजन हेल्थ इंश्योरेंस
यह विशेष रूप से 60 वर्ष या उससे अधिक आयु के लोगों के लिए बनाया जाता है।
इन योजनाओं में
- प्रीमियम अधिक हो सकता है
- वेटिंग पीरियड अलग हो सकता है
- कुछ बीमारियों पर विशेष शर्तें हो सकती हैं
4. क्रिटिकल इलनेस प्लान
यह सामान्य हेल्थ इंश्योरेंस से अलग होता है।
यदि पॉलिसी में शामिल गंभीर बीमारी का निदान होता है, तो योजना की शर्तों के अनुसार एकमुश्त राशि मिल सकती है।
उदाहरण—
- कैंसर
- हार्ट अटैक
- स्ट्रोक
- किडनी फेल्योर
5. टॉप-अप और सुपर टॉप-अप प्लान
मान लीजिए आपके पास ₹5 लाख का हेल्थ इंश्योरेंस है।
लेकिन आपको लगता है कि भविष्य में यह पर्याप्त नहीं होगा।
ऐसी स्थिति में टॉप-अप या सुपर टॉप-अप प्लान अतिरिक्त सुरक्षा प्रदान कर सकते हैं।
इनकी कार्यप्रणाली अलग होती है, जिसे हम इस श्रृंखला के एक अलग विस्तृत लेख में समझेंगे।
हर भारतीय परिवार को कितने लाख का हेल्थ इंश्योरेंस लेना चाहिए?
यह सबसे अधिक पूछा जाने वाला प्रश्न है।
इसका कोई एक सार्वभौमिक उत्तर नहीं है क्योंकि सही कवरेज कई बातों पर निर्भर करता है—
- परिवार का आकार
- आय
- शहर
- अस्पतालों की लागत
- उम्र
- स्वास्थ्य स्थिति
फिर भी एक सामान्य मार्गदर्शिका इस प्रकार हो सकती है:
| परिवार | संभावित कवरेज (उदाहरण) |
|---|---|
| अविवाहित युवा | ₹5–10 लाख |
| पति-पत्नी | ₹10–15 लाख |
| पति-पत्नी + 2 बच्चे | ₹15–25 लाख |
| महानगर में रहने वाला परिवार | ₹20 लाख या अधिक पर विचार |
| वरिष्ठ नागरिक | स्वास्थ्य स्थिति के अनुसार अलग मूल्यांकन |
महत्वपूर्ण: यह केवल सामान्य उदाहरण हैं, व्यक्तिगत वित्तीय सलाह नहीं। वास्तविक आवश्यकता व्यक्ति की परिस्थितियों पर निर्भर करती है।
केवल कम प्रीमियम देखकर पॉलिसी खरीदना सबसे बड़ी गलती क्यों है?
भारत में अधिकांश लोग यही गलती करते हैं।
वे पूछते हैं—
“सबसे सस्ती पॉलिसी कौन-सी है?”
जबकि सही प्रश्न होना चाहिए—
“मेरे परिवार की जरूरतों के अनुसार सबसे उपयुक्त पॉलिसी कौन-सी है?”
सस्ती पॉलिसी में कई बार—
- कम कवरेज,
- अधिक वेटिंग पीरियड,
- सीमित नेटवर्क अस्पताल,
- अधिक सब-लिमिट,
- या महत्वपूर्ण बीमारियों पर प्रतिबंध हो सकते हैं।
इसलिए प्रीमियम के साथ-साथ पॉलिसी की गुणवत्ता को समझना भी उतना ही आवश्यक है।
भाग-1 का निष्कर्ष
हेल्थ इंश्योरेंस आज के समय में केवल एक वित्तीय उत्पाद नहीं, बल्कि हर परिवार की आर्थिक सुरक्षा का आधार बन चुका है। लेकिन सही योजना चुनने के लिए पहले यह समझना आवश्यक है कि विभिन्न प्रकार की पॉलिसियाँ कैसे काम करती हैं, किसे कितना कवरेज चाहिए और केवल कम प्रीमियम के आधार पर निर्णय क्यों नहीं लेना चाहिए।
भाग-2 में हम विस्तार से समझेंगे—
- हेल्थ इंश्योरेंस वास्तव में कैसे काम करता है?
- कैशलेस और रीइम्बर्समेंट क्लेम में क्या अंतर है?
- वेटिंग पीरियड क्या होता है?
- कौन-कौन से खर्च कवर नहीं होते?
- क्लेम सेटलमेंट रेशियो का सही अर्थ क्या है?
- पॉलिसी खरीदने से पहले किन 15 बातों की जांच करनी चाहिए?