मुंबई, 8 अक्टूबर। पीएल कैपिटल (PL Capital) की रिसर्च टीम ने भारतीय तेल और गैस सेक्टर के लिए Q2FY27 में तिमाही आधार पर 41.2 प्रतिशत की वृद्धि के साथ कुल EBITDA ₹97,390 करोड़ तक पहुंचने का अनुमान जताया है। यह वृद्धि मुख्य रूप से ऑयल मार्केटिंग कंपनियों (OMCs) और मजबूत अपस्ट्रीम सेगमेंट के कारण है, जबकि सिटी गैस डिस्ट्रीब्यूशन (CGD) कंपनियों पर एलएनजी लागत बढ़ने का दबाव बना रहेगा।
जुलाई-सितंबर 2026 की आय पूर्वावलोकन रिपोर्ट के अनुसार, सेक्टर की कुल बिक्री में तिमाही आधार पर 4.1 प्रतिशत और सालाना आधार पर 39.4 प्रतिशत की वृद्धि होकर ₹10,54,110 करोड़ तक पहुंचने की उम्मीद है। अनुमानित EBITDA और PAT क्रमशः ₹97,390 करोड़ और ₹45,730 करोड़ रह सकते हैं, जो सालाना आधार पर क्रमशः 5.6 प्रतिशत और 11.1 प्रतिशत की गिरावट है, लेकिन तिमाही आधार पर 41.2 प्रतिशत और 51.9 प्रतिशत की उल्लेखनीय वृद्धि है। पीएल कैपिटल ने इस सेक्टर पर ओवरवेट रेटिंग बरकरार रखी है और महा नगर गैस लिमिटेड (MGL) व इंद्रप्रस्थ गैस लिमिटेड (IGL) को पसंदीदा CGD कंपनियां बताया है।
क्रूड प्राइस रैली और रिफाइनिंग मार्जिन
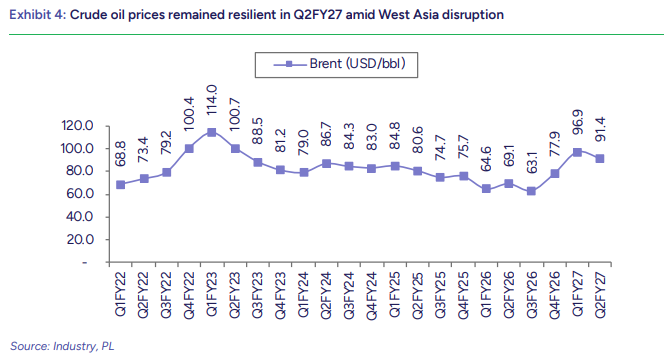
जुलाई-अगस्त 2026 में ब्रेंट क्रूड की औसत कीमत US$86.0 प्रति बैरल रही, लेकिन सितंबर में अमेरिका-ईरान के बीच तनाव के चलते कीमतें US$108.8 प्रति बैरल तक पहुंच गईं। इससे Q2FY27 में औसत कीमत US$91.4 प्रति बैरल रही, जो Q1FY27 के US$96.9 से कम है। पीएल कैपिटल को उम्मीद है कि ऊंचे क्रूड प्राइस से ऑयल एंड नेचुरल गैस कॉरपोरेशन (ONGC) और ऑयल इंडिया की अपस्ट्रीम कमाई को समर्थन मिलेगा, हालांकि तिमाही आधार पर कुछ गिरावट संभव है। ONGC का Q2FY27 में EBITDA ₹26,020 करोड़ रहने का अनुमान है, जबकि पिछली तिमाही में यह ₹29,450 करोड़ था।
वैश्विक रिफाइनिंग मार्जिन Q2FY27 में उत्पाद आपूर्ति की कमी के कारण ऊंचे रहे। पोस्ट-SAED क्रैक्स के लिए MS, HSD और ATF की औसत कीमतें क्रमशः US$31.4, US$38.7 और US$40.9 प्रति बैरल रहीं। ग्रॉस रिफाइनिंग मार्जिन (GRM) इंडियन ऑयल कॉरपोरेशन (IOCL), भारत पेट्रोलियम कॉरपोरेशन (BPCL), हिंदुस्तान पेट्रोलियम कॉरपोरेशन (HPCL) और मैंगलोर रिफाइनरी एंड पेट्रोकेमिकल्स (MRPL) के लिए क्रमशः US$20.8, US$19.2, US$15.4 और US$11.2 प्रति बैरल रहने का अनुमान है।
OMC और CGD प्रदर्शन का पूर्वानुमान
पीएल कैपिटल को उम्मीद है कि IOCL और BPCL का EBITDA क्रमशः ₹9,400 करोड़ और ₹2,130 करोड़ रहेगा, जबकि पिछली तिमाही में ये ₹2,020 करोड़ और ₹4,080 करोड़ का EBITDA घाटा था। HPCL का EBITDA घाटा ₹2,090 करोड़ रहने का अनुमान है, जबकि MRPL का EBITDA ₹2,330 करोड़ तक बढ़ सकता है, जो पिछली तिमाही में ₹1,320 करोड़ था। मार्केटिंग मार्जिन घाटा IOCL, BPCL और HPCL के लिए क्रमशः ₹3.5, ₹3.6 और ₹3.6 प्रति लीटर रहने की संभावना है, जो Q1FY27 में क्रमशः ₹12.8, ₹16.3 और ₹14.9 प्रति लीटर था। एलपीजी अंडर-रिकवरी अभी भी ऊंची रहेगी, लेकिन पिछली तिमाही से कम रहने की उम्मीद है।
CGD कंपनियों पर उच्च एलएनजी लागत के कारण मार्जिन दबाव बना रहेगा, हालांकि वॉल्यूम में मजबूती रहेगी। Q2FY27 में स्पॉट एलएनजी कीमतें US$22.1/MMBtu रहीं, जो Q1FY27 में US$17.7/MMBtu थीं। यह वृद्धि होरमुज जलडमरूमध्य में व्यवधान और यूरोप-एशिया में मांग बढ़ने के कारण हुई। EBITDA प्रति स्टैंडर्ड क्यूबिक मीटर (scm) IGL के लिए ₹2.4, MGL के लिए ₹7.0 और गुजरात एनर्जी के लिए ₹4.5 रहने का अनुमान है, जो Q1FY27 में क्रमशः ₹3.4, ₹7.9 और ₹5.2 था। IGL और MGL के वॉल्यूम में तिमाही आधार पर क्रमशः 2.1 प्रतिशत और 1.9 प्रतिशत की वृद्धि की उम्मीद है।
गैस यूटिलिटी और रिलायंस इंडस्ट्रीज के अनुमान
GAIL के ट्रांसमिशन वॉल्यूम Q2FY27 में लगभग 126 mmscmd रहने का अनुमान है, जो Q1FY27 में 122.4 mmscmd था। EBITDA ₹4,670 करोड़ रहने की संभावना है, जो पिछली तिमाही में ₹6,380 करोड़ था, इसका कारण ट्रेडिंग बिजनेस में सामान्यीकरण है। पेट्रोनट एलएनजी की उपयोगिता दर 60 प्रतिशत से बढ़कर लगभग 62 प्रतिशत हो सकती है, कुल रीगैसिफिकेशन वॉल्यूम 207 TBtu से बढ़कर 215 TBtu रहने का अनुमान है और EBITDA लगभग ₹1,450 करोड़ रह सकता है, जो Q1FY27 में ₹1,530 करोड़ था। रिलायंस इंडस्ट्रीज का समेकित EBITDA तिमाही आधार पर 3.4 प्रतिशत बढ़कर ₹49,140 करोड़ रहने का अनुमान है, जबकि स्टैंडअलोन EBITDA लगभग स्थिर रहकर ₹19,540 करोड़ रह सकता है।
सेक्टर रेटिंग और आउटलुक
पीएल कैपिटल ने ONGC और ऑयल इंडिया के लिए FY28E EPS अनुमान ऊंचे क्रूड ऑयल रियलाइजेशन के चलते बढ़ाए हैं और OMCs के लिए FY27E EPS अनुमान भी ऊपर किए हैं। वहीं, MGL और IGL के लिए FY28E EPS अनुमान लगभग 1-4 प्रतिशत घटाए हैं। BPCL को होल्ड से अपग्रेड कर accumulate किया गया है और HPCL को reduce से hold किया गया है। MGL और IGL को मजबूत CNG और PNG वॉल्यूम ग्रोथ के चलते पसंदीदा CGD कंपनियां बताया गया है, और उम्मीद है कि गैस सप्लाई बाधाएं कम होने और मूल्य वृद्धि का पूरा असर दिखने पर इनकी ग्रोथ और तेज होगी।
— कारोबार समाचार ब्यूरो
अस्वीकरण: यह समाचार संबंधित संस्था द्वारा जारी प्रेस विज्ञप्ति पर आधारित है और इसे एआई टूल्स की सहायता से संपादित किया गया है। कारोबार समाचार विज्ञप्ति में किए गए दावों, आंकड़ों या बयानों की पुष्टि, समर्थन या जिम्मेदारी नहीं लेता।